
La transparence dans la gestion des finances publiques ne prend tout son sens que lorsqu’elle s’accompagne d’un contrôle effectif et d’une obligation de rendre compte.
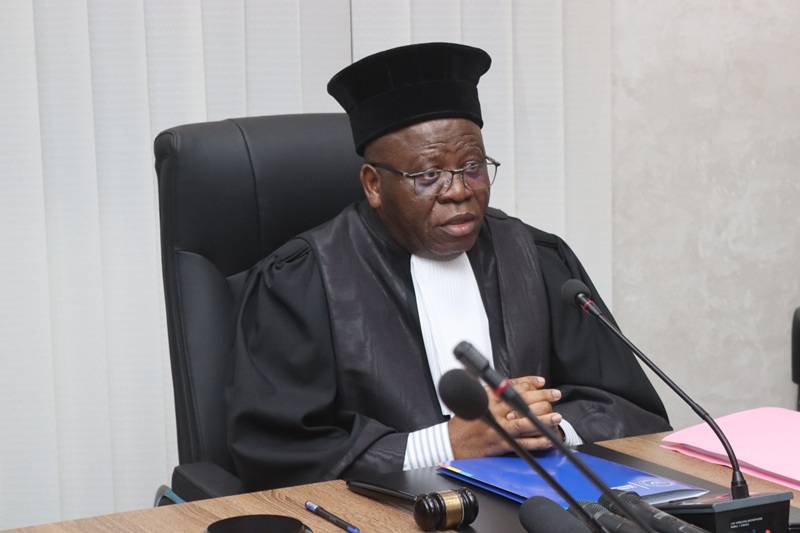
En République démocratique du Congo (RDC), la Cour des comptes a adopté, ce mercredi 21 octobre 2026, son rapport général sur l’exécution du budget du pouvoir central pour l’exercice 2025.
Réunis en chambres dans la salle Mabi Mulumba, à Kinshasa, les magistrats de cette juridiction financière ont franchi une étape importante du processus de reddition des comptes, au terme du débat contradictoire engagé avec le Gouvernement le lundi 19 octobre.
Le document sera transmis à l’Assemblée nationale afin d’éclairer l’examen du projet de loi portant reddition des comptes.

Un contrôle inscrit dans le cadre constitutionnel et légal
L’adoption de ce rapport s’inscrit dans le cadre des missions constitutionnelles de la Cour des comptes.
L’article 180 de la Constitution du 18 février 2006, telle que modifiée, confie à cette juridiction le contrôle de la gestion des finances de l’État, des biens publics ainsi que des comptes des provinces, des entités territoriales décentralisées et des organismes publics. Il prévoit également la publication annuelle d’un rapport destiné au Président de la République, au Parlement et au Gouvernement.
Cette mission est précisée par la loi organique n° 18/024 du 13 novembre 2018 portant composition, organisation et fonctionnement de la Cour des comptes, ainsi que par la loi n° 11/011 du 13 juillet 2011 relative aux finances publiques.
L’article 123 de cette dernière loi prévoit notamment le contrôle, a posteriori, de la régularité des opérations de recettes, de dépenses et de trésorerie retracées dans la comptabilité du pouvoir central, ainsi que du bon emploi des crédits, fonds et valeurs publics. L’article 124 consacre également le rôle d’assistance de la Cour des comptes à l’Assemblée nationale dans le contrôle de l’exécution de la loi de finances.
C’est dans ce cadre juridique que la juridiction financière a examiné l’exécution du budget 2025, avant de soumettre son rapport général à l’examen et à l’adoption des chambres réunies.
Le débat contradictoire, une garantie procédurale essentielle
L’adoption du rapport intervient après la séance de débat contradictoire organisée le lundi 19 octobre 2026 entre la Cour des comptes et les représentants du Gouvernement. Cette rencontre était consacrée à l’examen des réponses de l’exécutif aux observations formulées par la juridiction financière au cours de ses travaux de contrôle.
Sur le plan juridique, le débat contradictoire constitue une garantie procédurale essentielle. Il permet aux institutions concernées de présenter leurs explications, de produire des éléments justificatifs et de répondre aux constats qui leur sont soumis avant la finalisation des conclusions du contrôle.
Cette démarche contribue à la qualité de l’instruction et à la solidité des observations retenues. Elle permet à la Cour des comptes de confronter les arguments avancés aux pièces justificatives et aux éléments recueillis, sans renoncer à son indépendance d’appréciation.
À l’issue de cette séance, les 19 observations examinées ont fait l’objet d’un accord entre la Cour des comptes et les représentants du Gouvernement.
Cet accord doit toutefois être interprété dans les limites de son objet. Il traduit l’issue des échanges sur les observations examinées, mais ne signifie pas, à lui seul, que l’ensemble de l’exécution du budget 2025 a été déclaré irréprochable. L’appréciation de la gestion budgétaire repose sur les conclusions du rapport adopté et, dans le cadre de ses compétences respectives, sur le contrôle exercé par le Parlement.
Les chambres réunies, une étape de consolidation des conclusions
Après le débat contradictoire, le rapport a été soumis aux chambres réunies de la Cour des comptes pour examen et adoption.
Cette étape s’inscrit dans le processus de délibération de la juridiction financière. Elle permet aux magistrats d’examiner les observations issues des travaux de contrôle, d’en apprécier la cohérence et de consolider les conclusions destinées à figurer dans le document final.
L’audience du mercredi 21 octobre marque ainsi l’aboutissement d’une séquence comprenant l’examen de l’exécution budgétaire, la confrontation des observations avec les réponses du Gouvernement et la délibération au sein de la juridiction.
Il convient néanmoins de distinguer l’adoption du rapport général d’un éventuel jugement sur la responsabilité individuelle d’un gestionnaire public. Le rapport sur l’exécution du budget constitue un instrument de contrôle et d’information institutionnelle ; il ne saurait être assimilé, par principe, à une condamnation judiciaire de personnes déterminées.
La reddition des comptes, une exigence de responsabilité publique
La reddition des comptes constitue une composante essentielle du cycle budgétaire. Elle permet de confronter les prévisions et les autorisations inscrites dans la loi de finances aux résultats effectifs de son exécution, notamment en ce qui concerne les recettes mobilisées, les dépenses réalisées et les écarts constatés.
La loi n° 11/011 du 13 juillet 2011 relative aux finances publiques encadre ce processus. Son article 82 précise notamment les éléments qui doivent accompagner le projet de loi portant reddition des comptes, parmi lesquels figurent des explications sur les dépassements budgétaires, la nature du résultat de l’exécution et les conditions dans lesquelles le budget a été exécuté.
Ce mécanisme traduit plusieurs principes fondamentaux des finances publiques : la légalité des opérations budgétaires, le respect des autorisations de dépenses, la régularité de la gestion, la transparence dans l’utilisation des deniers publics et l’obligation de rendre compte.
Il ne s’agit donc pas uniquement d’établir un bilan comptable. L’enjeu consiste également à permettre aux institutions compétentes d’apprécier la conformité de l’exécution budgétaire au cadre légal, de comprendre les écarts éventuels et d’identifier les améliorations nécessaires à une gestion plus rigoureuse des ressources de l’État.
L’Assemblée nationale, prochaine étape institutionnelle
À la suite de son adoption, le rapport général sera transmis à l’Assemblée nationale dans les prochains jours, selon les indications communiquées à l’issue de l’audience.
Le document est appelé à éclairer les députés lors de l’examen du projet de loi portant reddition des comptes de l’exercice 2025. Les observations et conclusions de la Cour des comptes leur fourniront des éléments d’appréciation sur les conditions dans lesquelles le budget du pouvoir central a été exécuté.
Cette articulation entre contrôle juridictionnel et contrôle parlementaire participe à l’équilibre institutionnel. La Cour des comptes apporte son expertise technique et juridique sur l’exécution budgétaire, tandis que l’Assemblée nationale exerce ses propres prérogatives dans l’examen du projet de loi portant reddition des comptes.
La transmission du rapport ne préjuge donc pas de l’issue de la procédure parlementaire. Elle constitue une étape destinée à éclairer les délibérations des représentants de la Nation sur la gestion budgétaire de l’État.
Transparence, redevabilité et amélioration de la gouvernance
Au-delà de son caractère institutionnel, l’adoption du rapport général sur l’exécution du budget 2025 rappelle que la gestion des finances publiques implique une obligation de justification et de contrôle.
La transparence suppose que les informations relatives à l’utilisation des ressources publiques puissent être examinées. La redevabilité exige, quant à elle, que les autorités et les gestionnaires concernés rendent compte de leurs décisions et de leurs actes dans le respect des règles applicables.
En exerçant son contrôle et en formulant des observations, la Cour des comptes contribue à cette exigence de responsabilité. Ses travaux peuvent également permettre de dégager des enseignements utiles à l’amélioration des procédures budgétaires et comptables, à la prévention des irrégularités et au renforcement de la discipline financière.
Avec l’adoption de son rapport général sur l’exercice 2025, la juridiction financière clôt une étape importante de son travail de contrôle et prépare la transmission au Parlement d’un document de référence pour l’examen de la reddition des comptes.
La suite du processus permettra aux députés d’examiner les éléments mis à leur disposition et d’exercer leurs prérogatives institutionnelles sur la gestion budgétaire de l’État.
Car, en matière de finances publiques, l’autorisation de dépenser implique une obligation de justifier l’usage des fonds : le contrôle éclaire la gestion, la reddition des comptes en établit le bilan et le Parlement exerce sa responsabilité institutionnelle.
