
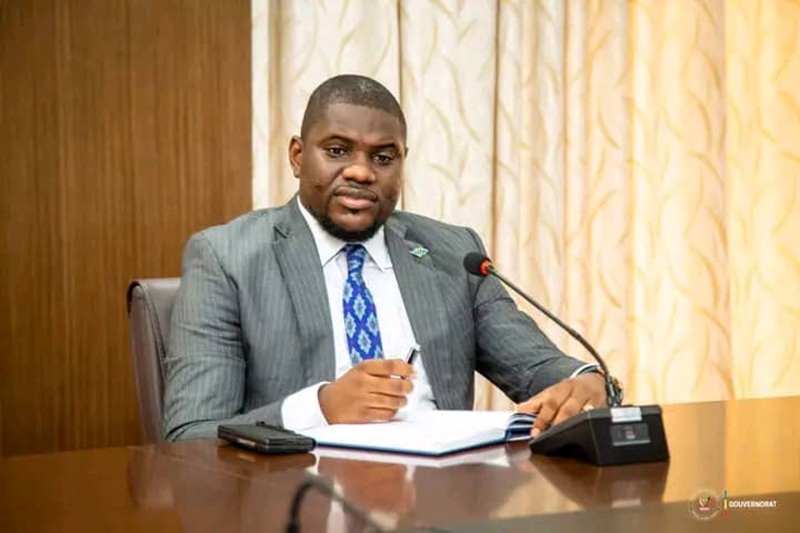
La Cour des comptes, siégeant en matière de gestion de fait, a rendu un arrêt provisoire dans l’affaire opposant le ministère public à Grâce Nkuanga Masuangi Bilolo, gouverneur du Kongo Central, Luyeye Ndokolo, ministre provincial des Finances, et Ndungi Butsede Germain, ordonnateur délégué provincial.
Au terme de l’examen du dossier, la juridiction financière les a provisoirement déclarés comptables de fait, conjointement et solidairement, pour des opérations portant sur un montant global de 9.042.553,19 dollars américains.
Au cœur de la procédure : deux marchés publics provinciaux, l’un relatif à la construction du bâtiment de l’Assemblée provinciale, l’autre à l’acquisition d’engins de travaux publics.
Deux marchés, plus de 9 millions USD au cœur du dossier

Le premier volet concerne le marché n°009.KC.2024 conclu avec SAVOIR CONSTRUIRE COLOR SARL pour la construction du nouveau bâtiment de l’Assemblée provinciale, pour une valeur contractuelle de 6.577.940,85 USD.
Selon les éléments examinés par la Cour, 5.517.595,41 USD ont été décaissés dans le cadre de cette opération.
La juridiction s’est notamment penchée sur un mouvement de 5 millions USD, intervenu avant la signature du contrat, finalement conclue le 26 décembre 2024.
Dans une lettre référencée 090/BIS/CAB.GOUV./088/2024 et datée du 12 décembre 2024, attribuée à l’ancien gouverneur, Rawbank avait été instruite de procéder au transfert de cette somme.
L’opération exécutée le 2 janvier 2025 a porté sur 3 millions USD transférés directement sur le compte de l’entreprise, tandis que 2 millions USD ont transité par le compte de la Division provinciale des Infrastructures, Travaux publics et Reconstruction.
La Cour relève ensuite qu’une somme de 1.994.000 USD a été transférée vers le compte de l’entreprise sur la base d’un ordre de paiement signé par le chef de division, sans intervention du comptable public principal.
Le second volet concerne le marché n°002/ITPR/KC/2025 conclu avec MANEWS SARL pour l’acquisition d’engins de travaux publics, pour un montant contractuel de 6.474.381 USD.
Dans cette opération, 4.042.553,19 USD ont été décaissés au profit de l’entreprise. La demande de virement n°0085956 du 12 mai 2025 avait été signée conjointement par Luyeye Ndokolo et Ndungi Butsede, en vue du transfert des fonds depuis la BGFI Bank.
L’absence du comptable public au cœur des constats
Pour la Cour des comptes, l’un des éléments déterminants du dossier réside dans l’absence d’intervention du comptable public principal, Willy Mafuala Nsila, dans les principales opérations financières examinées.
Le comptable public occupe en effet une place centrale dans la chaîne d’exécution des dépenses publiques. Il lui revient notamment de contrôler la régularité des opérations, les pièces justificatives et le respect des procédures applicables à l’exécution des dépenses.
Dans son analyse, la juridiction financière considère que l’intervention de personnes ne disposant pas de la qualité de comptable public dans des opérations de maniement de deniers publics est susceptible de relever de la gestion de fait, lorsque les conditions légales sont réunies.
Gestion de fait : que dit le droit ?
Pour motiver sa décision, la Cour s’est notamment appuyée sur la loi organique n°18/024 du 13 novembre 2018 portant composition, organisation et fonctionnement de la Cour des comptes, ainsi que sur les textes régissant les finances et la comptabilité publiques.
La gestion de fait renvoie à l’immixtion dans la gestion de deniers, valeurs ou biens publics par une personne qui n’en a pas la qualité ou le mandat requis.
Dans son raisonnement, la Cour examine notamment trois éléments : le maniement des fonds, leur caractère public et l’absence de qualité ou de mandat de comptable public.
Le maniement des deniers ne suppose pas nécessairement leur détention physique. Il peut également résulter de la prise d’initiative dans leur transfert ou leur affectation, lorsque cette intervention relève normalement des attributions du comptable public.
Dans le cas soumis à la Cour, les fonds provenaient des comptes de la province du Kongo Central et étaient destinés à l’exécution de marchés publics. Les trois responsables concernés ne disposaient pas, selon les constatations de la juridiction, de la qualité ni du mandat de comptable public.
Un arrêt provisoire, pas une condamnation pénale
C’est l’un des points essentiels de cette décision : l’arrêt rendu le 2 octobre 2026 est provisoire.
La Cour a accordé aux trois personnes concernées un délai de trente jours calendaires à compter de la notification de l’arrêt pour déposer au greffe un compte de régularisation retraçant l’utilisation des sommes concernées, accompagné des pièces justificatives requises.
Parmi les documents attendus figurent notamment les factures acquittées, les procès-verbaux de réception technique des engins de travaux publics, ainsi que les procès-verbaux de réception ou d’avancement des travaux de construction du bâtiment de l’Assemblée provinciale.
Ces éléments permettront à la juridiction financière d’apprécier la réalité des prestations exécutées et la conformité de l’utilisation des fonds à leur destination.
La Cour statuera ensuite, dans un arrêt définitif, sur les suites de la procédure, notamment sur l’éventuelle application de l’amende prévue en matière d’immixtion dans les fonctions de comptable public.
La juridiction rappelle surtout que la déclaration provisoire de gestion de fait ne constitue pas, à elle seule, une déclaration de détournement de fonds publics. Une éventuelle qualification pénale de détournement relève de la compétence du juge pénal.
Vers la reddition des comptes
L’affaire reste donc ouverte.
La prochaine étape sera consacrée à l’examen des comptes de régularisation et des justificatifs que devront produire les trois personnes provisoirement déclarées comptables de fait.
À défaut de justification suffisante, la procédure de gestion de fait peut notamment déboucher sur la fixation d’un débet financier, susceptible d’entraîner des conséquences patrimoniales pour les personnes concernées.
En attendant l’arrêt définitif, la Cour des comptes poursuit ainsi son contrôle sur ces deux marchés publics du Kongo Central.
Derrière les chiffres — 9.042.553,19 USD — demeure désormais une question centrale pour la juridiction financière : les fonds concernés peuvent-ils être intégralement retracés, justifiés et rattachés aux prestations effectivement réalisées ?
