
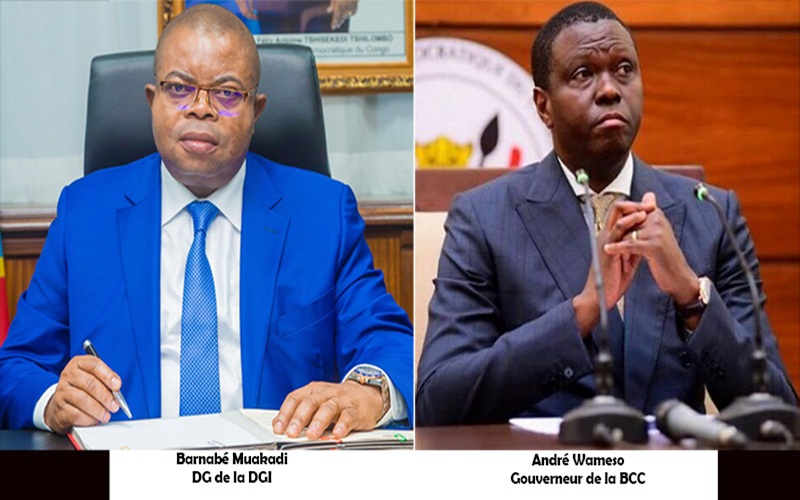
Une régie financière qui dénonce le tripatouillage de ses recettes réalisées par une banque, de surcroît nationale, il y a de quoi s’inquiéter dans un pays où la bonne gouvernance peine à s’enraciner. Les faits sont donc d’une extrémité grave.
En effet, la chaîne de mobilisation des recettes publiques en République démocratique du Congo est au centre d’une alerte qui appelle désormais des explications. La Direction Générale des Impôts (DGI) a officiellement saisi le ministre des Finances au sujet de plusieurs anomalies relevées dans le système ISYS-REGIES, utilisé dans le traitement et le suivi des opérations liées aux recettes publiques à la Banque centrale du Congo (BCC).
Dans une correspondance référencée n°01/182/DGI/Dg/DSR/PEM/2026, datée du 3 septembre 2026, la haute direction de la DGI fait état de plusieurs opérations dont le traitement informatique présenterait des irrégularités.
Au regard des montants concernés et de la nature des anomalies signalées, le dossier revêt une sensibilité particulière. Il appelle désormais des vérifications techniques et financières approfondies afin d’établir avec précision ce qui s’est réellement passé.

Des paiements auraient été effacés des registres
Premier élément relevé par la DGI : des paiements représentant un montant global de 195.397.267,53 FC, soit 84.955,33 USD (au taux de 20300FC), auraient été effacés des registres du système.
Une telle situation soulève des interrogations sur les mécanismes de modification des données et sur les niveaux d’habilitation permettant d’intervenir sur les opérations enregistrées.
Qui a procédé à ces modifications ? À quel moment ? Dans quelles circonstances et avec quelle autorisation ? Surtout, les paiements concernés ont-ils été effectivement pris en compte dans les comptes de l’État ?
Les réponses devraient notamment être recherchées dans les journaux informatiques, les historiques de transactions et les profils d’accès des utilisateurs habilités.
Mars 2025 : plus de 5,4 milliards FC d’écart signalés
L’un des cas les plus significatifs concerne les recettes du mois de mars 2025.
Selon les éléments rapportés dans la correspondance de la DGI, une différence de 5.424.850.544,94 FC, soit 2.358.630,67 USD, aurait été constatée dans les montants enregistrés.
Le total de 779.932.453.358,91 FC (339.101.066,67 USD) aurait ainsi été ramené à 774.507.602.813,97 FC (336.742.436 USD), soit une différence de 2 358 630,67 USD.
L’origine de cette différence devra naturellement être établie. Peut-il s’agir d’une erreur de saisie, d’une correction comptable régulièrement autorisée, d’un problème de rapprochement ou d’une intervention informatique irrégulière ?
À ce stade, aucune conclusion définitive ne peut être tirée. L’examen des données et de leur historique devra permettre de départager les différentes hypothèses.
Une recette TVA de 5,4 milliards FC au cœur des interrogations
La DGI signale également le cas d’une recette de TVA de 5.441.589.802 FC, payée le 13 août 2024.
Selon les éléments communiqués, cette opération aurait successivement été enregistrée, supprimée, annulée puis réintroduite dans le système.
Cette succession de traitements constitue l’un des points sensibles du dossier.
Dans un système informatisé de gestion des recettes, toute intervention sur une transaction doit pouvoir être retracée et justifiée. La date de l’opération, l’utilisateur intervenant, son niveau d’habilitation ainsi que le motif de la modification constituent autant d’éléments susceptibles de permettre la reconstitution des faits.
L’historique complet de cette transaction devra donc être examiné pour déterminer les circonstances exactes de ces différentes modifications.
Aru : 202 paiements de la CADECO également signalés
Autre anomalie rapportée par la DGI : 202 paiements encaissés par la CADECO à Aru, le 30 janvier 2026, pour un montant global de 36.804.900 FC.
Ces opérations auraient été intégrées ultérieurement dans le système avec une date différente de celle de leur encaissement.
Là encore, la traçabilité constitue le principal enjeu.
Quand ces paiements ont-ils été effectivement encaissés ? Quand ont-ils été intégrés dans ISYS-REGIES ? Pourquoi la date aurait-elle été modifiée ? Et cette modification a-t-elle eu une incidence sur la comptabilisation des recettes ?
Ces questions devront trouver des réponses documentées.
ISYS-REGIES : la traçabilité au cœur du dossier
Au-delà des différents cas cités, c’est la fiabilité de la chaîne numérique de mobilisation des recettes publiques qui se trouve aujourd’hui interrogée.
ISYS-REGIES participe à la modernisation du suivi des opérations des régies financières et doit notamment contribuer à renforcer la sécurisation et la traçabilité des recettes.
Dès lors, toute suppression, annulation ou réintroduction d’une transaction doit pouvoir être expliquée, justifiée et rattachée à une intervention identifiable.
L’enjeu est désormais de déterminer si les anomalies relevées par la DGI sont ponctuelles ou systémiques, si elles résultent de dysfonctionnements techniques ou si elles sont liées à des interventions humaines non autorisées.
La BCC concernée par les vérifications techniques
Les éléments rapportés par la DGI renvoient au dispositif technique associé à la Banque Centrale du Congo (BCC).
Cette dimension donne naturellement au dossier une portée institutionnelle particulière.
Mais il serait prématuré d’en déduire une quelconque responsabilité pénale de la BCC ou de ses agents. La correspondance de la DGI constitue une alerte administrative et non une décision établissant une culpabilité.
Les investigations devront précisément déterminer qui disposait des accès concernés, quelles opérations ont été effectuées, dans quelles circonstances et avec quelles conséquences éventuelles sur les recettes de l’État.
La responsabilité de personnes déterminées ne pourra être établie qu’au terme des vérifications compétentes.
L’IGF appelée à mesurer l’ampleur des anomalies
Face à la nature des faits signalés, un audit approfondi apparaît nécessaire.
L’Inspection Générale des Finances (IGF) pourrait notamment examiner les données concernées afin d’établir l’ampleur réelle des anomalies et leur éventuel impact financier.
Plusieurs points méritent d’être documentés :
* le nombre exact de transactions modifiées, supprimées ou réintroduites ;
* les montants réellement concernés ;
* la réalité des paiements à l’origine des opérations contestées ;
* le reversement effectif des recettes au Trésor ;
* les profils et niveaux d’habilitation ayant permis les interventions ;
* l’existence et l’intégrité des journaux informatiques ;
* l’éventuelle répétition de mécanismes similaires sur d’autres périodes ou opérations.
Un tel audit permettrait surtout de passer du constat d’anomalies à l’établissement précis de leur origine et de leurs conséquences.
Une éventuelle suite judiciaire
Si les investigations établissent que certaines modifications ont été effectuées intentionnellement et qu’elles ont occasionné un préjudice aux finances publiques, le dossier pourrait alors connaître une dimension judiciaire.
Une enquête permettrait notamment de reconstituer les faits, d’identifier les éventuels responsables et de déterminer, le cas échéant, les infractions susceptibles d’avoir été commises.
Mais une exigence doit demeurer au centre de la démarche : les responsabilités doivent être établies sur la base de preuves techniques, financières et judiciaires.
Un test pour la sécurisation des finances publiques
Cette alerte intervient alors que la RDC cherche à renforcer la mobilisation de ses ressources et à réduire les pertes liées aux failles de gestion.
La digitalisation est précisément présentée comme un levier permettant d’améliorer la transparence, la traçabilité des opérations et l’efficacité des contrôles.
Si les anomalies signalées par la DGI venaient à être confirmées, elles constitueraient un sérieux signal d’alerte sur la robustesse des mécanismes de sécurisation informatique de la chaîne des recettes.
Car derrière ces chiffres, ces transactions et ces lignes de données se trouve une réalité essentielle : l’argent du contribuable congolais et les ressources destinées au financement de l’action publique.
La DGI attend désormais des réponses
En saisissant le ministre des Finances, la DGI a porté ces anomalies à l’attention de l’autorité compétente pour en apprécier la portée et déterminer les suites à leur réserver.
La priorité est désormais claire : préserver les données, sécuriser les systèmes concernés, reconstituer l’historique des opérations et établir avec précision les montants réellement en jeu.
Coulage organisé ou anomalie technique ? Dysfonctionnement du système ou intervention humaine irrégulière ?
À ce stade, seule une analyse rigoureuse permettra de répondre à ces questions.
Une chose demeure certaine : la gestion des recettes publiques ne peut souffrir d’aucune zone d’ombre en matière de traçabilité.
Dans un État qui entend renforcer la mobilisation de ses ressources et améliorer la gouvernance financière, chaque franc encaissé doit pouvoir être retracé, justifié et comptabilisé.
La correspondance du 3 septembre 2026 ouvre ainsi une séquence qui appelle désormais clarification et transparence.
Le dossier ISYS-REGIES est entre les mains des autorités.
