
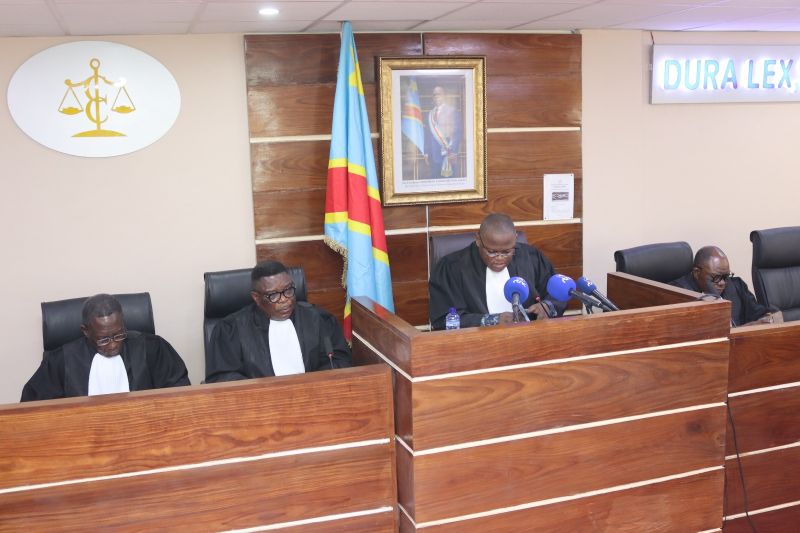
« Nul n’est au-dessus de l’obligation de rendre compte ». Ce principe de redevabilité vient de s’imposer à nouveau dans le dossier opposant le ministère public près la Cour des comptes au gouverneur du Maniema, Musa Kabwakubi Moïse, et à son ordonnateur délégué, Kingalu Masimango Bienvenu.
Par arrêt rendu le vendredi 13 novembre 2026, la juridiction financière a rejeté les exceptions soulevées par les deux responsables provinciaux dans le cadre de la procédure de gestion de fait portant sur 840 millions de francs congolais (CDF).
Elle maintient ainsi la procédure et leur enjoint de produire un compte unique de gestion, accompagné des pièces justificatives des dépenses effectuées.
Cette décision intervient après les réserves formulées par les mis en cause contre l’arrêt du 14 juillet 2026, par lequel la Cour les avait déclarés, à titre provisoire, conjointement et solidairement comptables de fait pour les opérations portant sur cette somme.

L’exception d’inconstitutionnalité déclarée irrecevable
Les mis en cause avaient soulevé une exception d’inconstitutionnalité, sollicitant le sursis à statuer et la saisine de la Cour constitutionnelle, sur le fondement de l’article 162 de la Constitution.
La Cour des comptes n’a pas suivi cette argumentation. Elle a jugé que l’exception était dirigée contre un arrêt provisoire, lequel constitue une décision juridictionnelle et non un acte normatif susceptible d’un contrôle de constitutionnalité par voie d’exception.
En conséquence, l’exception a été déclarée *irrecevable*. La Cour n’a donc fait droit ni à la demande de sursis à statuer, ni à celle tendant à saisir la Cour constitutionnelle.
La régularité de la saisine contestée, puis écartée
Les deux responsables contestaient également la régularité de la saisine, en critiquant la forme de l’acte par lequel le procureur général avait déféré les opérations présumées constitutives de gestion de fait.
La Cour a écarté ce moyen. Elle a estimé que les textes applicables n’imposent aucune forme particulière à l’acte de déféré. Le fait que le ministère public soit intervenu par voie de réquisitoire ne vicie donc pas la procédure.
La juridiction peut ainsi poursuivre l’examen du dossier sans retenir l’irrégularité procédurale invoquée.
Ordonnateur et comptable de fait : pas d’incompatibilité de principe
Autre moyen soulevé : l’incompatibilité alléguée entre les fonctions d’ordonnateur ou d’ordonnateur délégué et la qualité de comptable de fait.
La Cour l’a également rejeté. Elle a rappelé que la qualification de comptable de fait ne dépend pas de la qualité ou du rang de l’agent, mais de la « nature des opérations effectivement accomplies » sur les deniers et valeurs publics.
Autrement dit, l’exercice d’une fonction d’ordonnateur ne fait pas obstacle, à lui seul, à une déclaration de comptable de fait, lorsque les conditions légales de cette qualification sont réunies.
La procédure ne porte donc pas sur la seule responsabilité administrative attachée aux fonctions, mais sur le maniement de fonds publics dans des conditions susceptibles de caractériser une gestion de fait.
840 millions CDF: un compte unique exigé sous 30 jours
Ayant écarté les exceptions, la Cour a maintenu l’exigence de reddition des comptes.
Musa Kabwakubi Moïse et Kingalu Masimango Bienvenu sont tenus de déposer au greffe de la Cour, dans un délai d’un mois à compter de la notification de l’arrêt, un compte unique de gestion relatif aux 840 millions CDF.
Ce compte devra être accompagné de l’ensemble des pièces justificatives des dépenses, être certifié, déclaré sincère et signé par les intéressés, retracer l’ensemble des opérations effectuées et faire ressortir le solde de gestion.
À défaut de production dans le délai imparti, la Cour pourra statuer sur la base des éléments en sa possession.
Une procédure toujours au stade provisoire
Il convient de le souligner : cette décision ne constitue pas une condamnation définitive. La déclaration de comptables de fait demeure provisoire. La procédure doit encore permettre l’examen des comptes et des pièces justificatives attendus.
La prochaine étape sera déterminante : il s’agira d’apprécier, à partir des éléments produits, la régularité des opérations portant sur les 840 millions CDF et d’en tirer les conséquences juridiques.
L’arrêt du 13 novembre marque néanmoins une étape importante : les exceptions n’ont pas fait obstacle à la poursuite de la procédure, et la Cour attend désormais des éléments concrets sur la gestion des fonds publics concernés.
